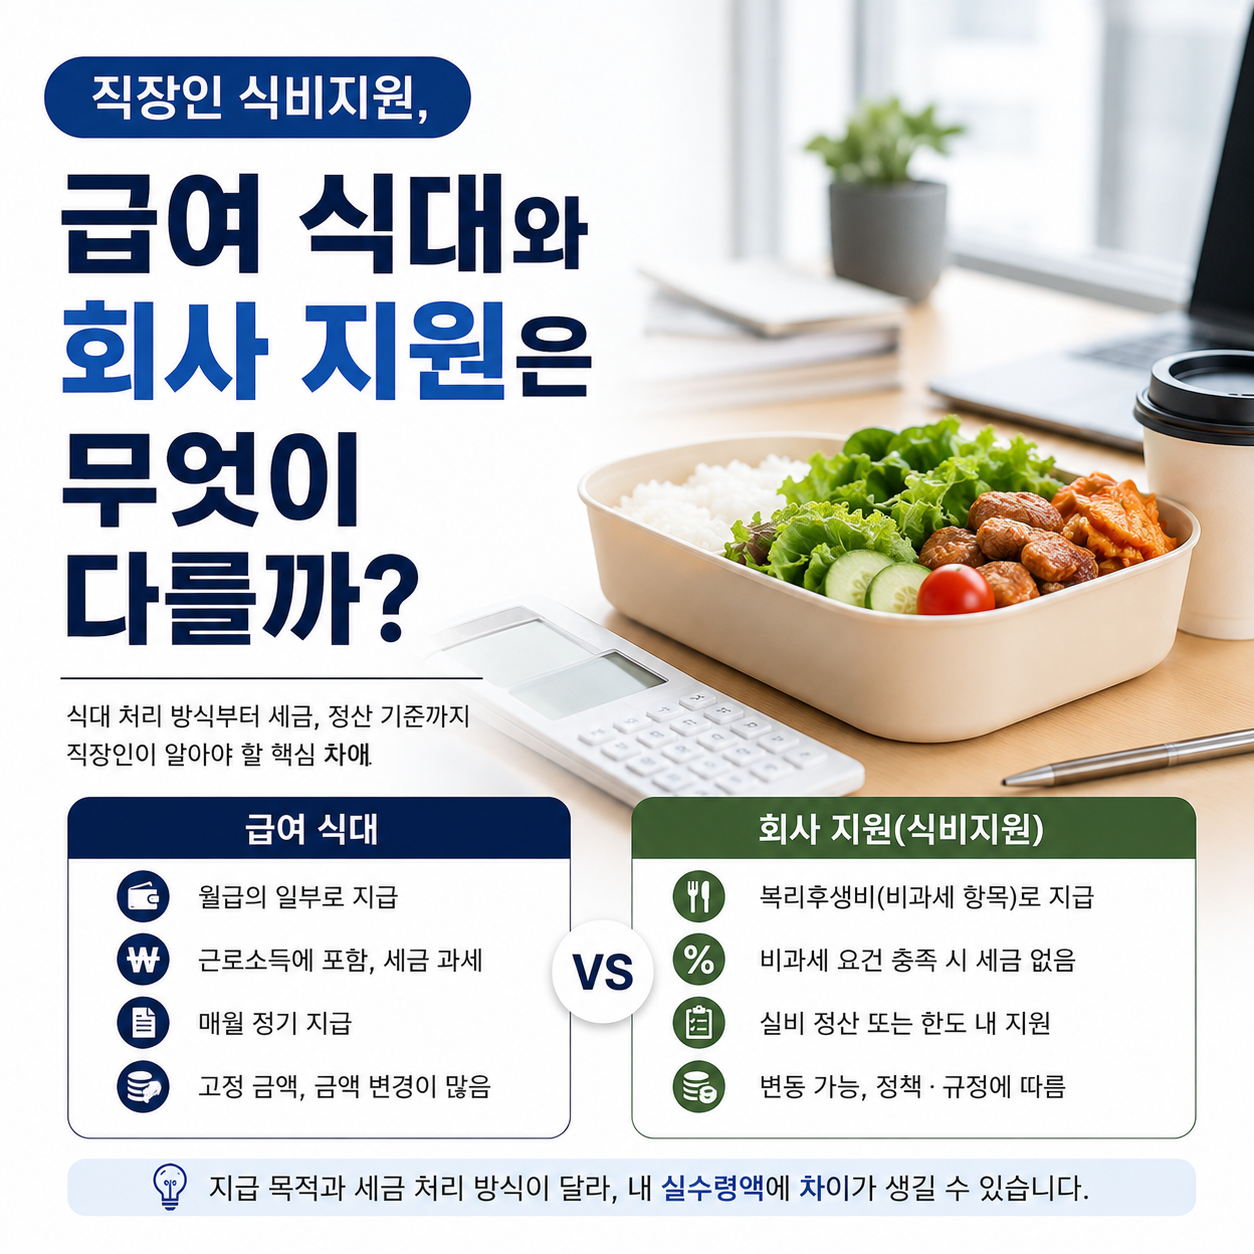
직장인 식비지원은 급여로 식대가 지급되는 경우와 회사가 식사나 식권 등을 제공하는 경우를 먼저 구분해서 봐야 합니다. 둘 다 밥값을 지원받는다는 점은 같지만 비과세 여부를 판단하는 기준은 같지 않기 때문이에요. 2026년 8월 현재 소득세법상 사내급식이나 이와 유사한 방법으로 제공받는 식사·음식물은 비과세 근로소득에 해당합니다. 반면 식사나 음식물을 제공받지 않는 근로자가 현금성 식사대를 받는다면 월 20만 원 이하까지 비과세 대상이 될 수 있습니다. 그래서 급여명세서에 ‘식대 20만 원’이 적혀 있다는 사실만으로 판단하면 안 됩니다. 실제로 어떤 형태의 식비 지원을 받고 있는지, 회사에서 별도로 식사를 제공하는지까지 함께 확인하는 게 핵심이에요.급여 식대와 회사 식사 제공, 먼저 이렇게 구분하세요직장인..